
14Oct
Informes de Salvador Di Stefano
14/10/2026
Entre bonos y acciones
Entre
bonos y acciones
Entre
bonos y acciones; dólares y pesos; inflación o tasa Tamar (tasa de plazo fijo
por más de $ 1.000 millones); hay muchas opciones para dejarlas pasar.
El
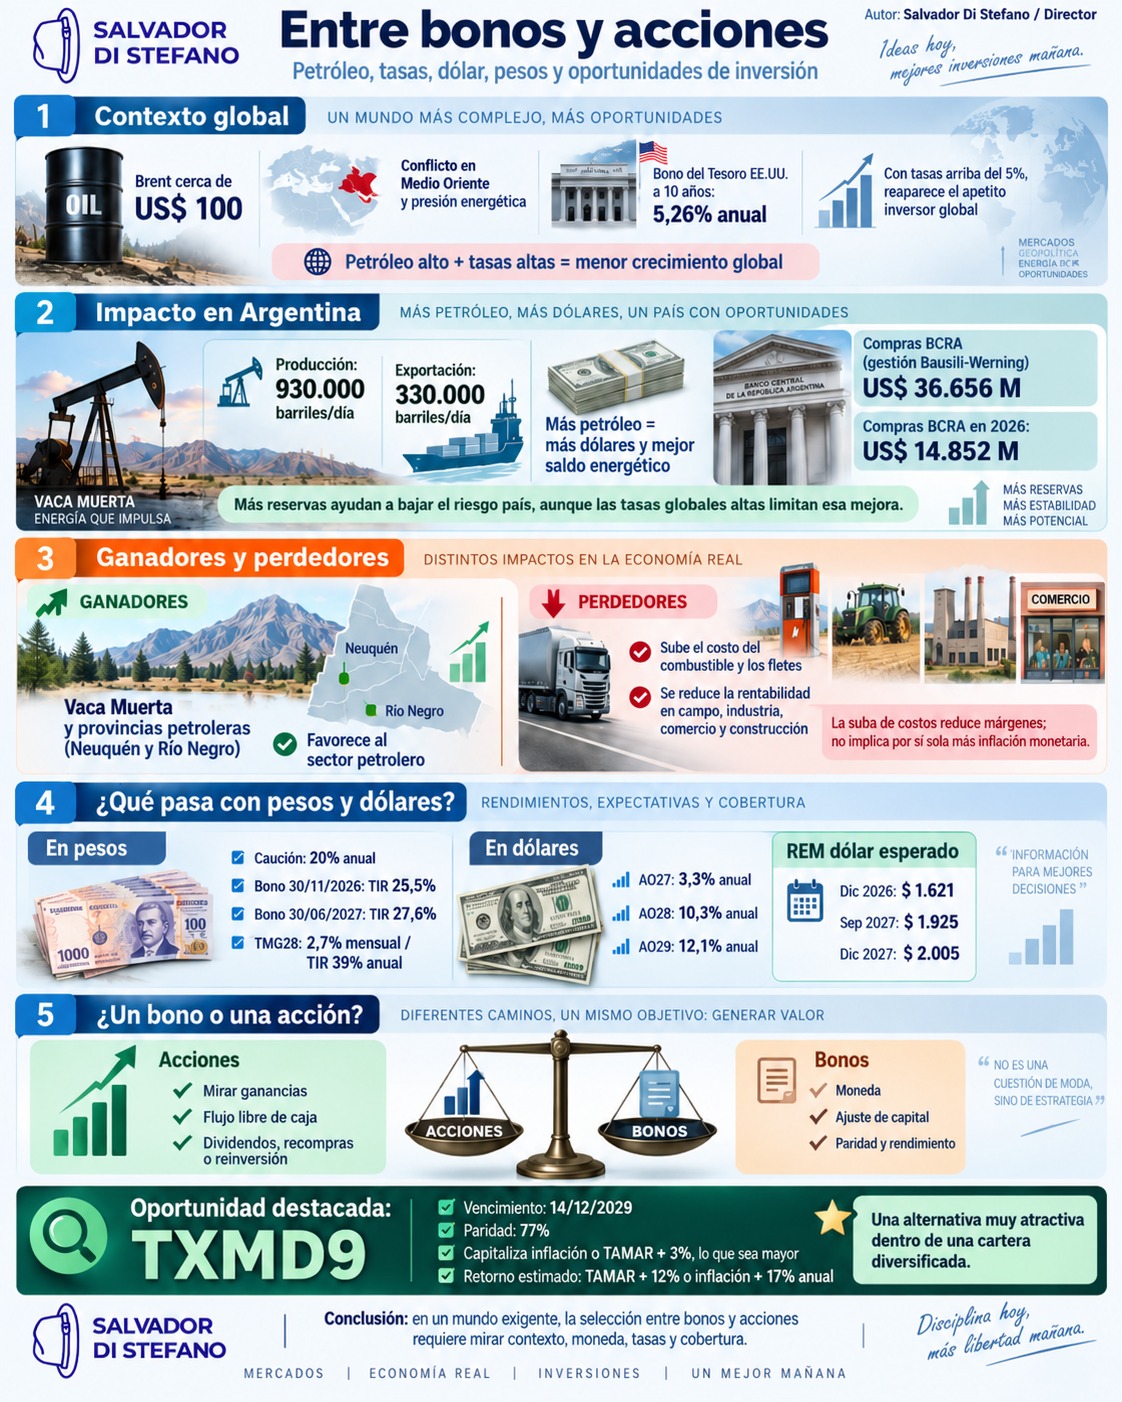
petróleo sigue siendo una dificultad para que el mundo vuelva a crecer a tasas
más elevadas. El conflicto bélico en medio oriente no parece tener fin, el
petróleo Brent cotiza en torno de los U$S 100, los países desarrollados han
consumido buena parte de sus reservas, y se viene el invierno en el hemisferio
norte. La falta de gas también se hará sentir, si la logística no hace que el
comercio fluya a nivel mundial.
A esto
tenemos que sumarle la suba de tasas de retorno en Estados Unidos, la tasa a 10
años se ubica en el 5,26% anual, si bien esta semana la tesorería americana
realizo licitaciones de deuda por U$S 119.000 millones, se convalidaron los
niveles de tasas más altos de los últimos 20 años, en estos valores apareció la
demanda, y esto nos indica que el inversor del mundo tiene apetito inversor si
la tasa supera el 5,0% anual.
Argentina
produce unos 930.000 barriles de petróleo por día, y exporta 330.000 barriles
por día, el petróleo a U$S 100 el barril potencia le ingreso de dólares, amplia
el superávit comercial energético, suma oferta al mercado, esto permite que el
Banco Central siga comprando dólares, y que el precio no baje demasiado.
Hasta
el día jueves 8 de octubre el Banco Central durante toda la gestión Bausilli Werning
compró U$S 36.656 millones, en el año 2026 llevan comprados U$S 14.852
millones, este año pensaban comprar entre U$S 10.000 y U$S 17.000 millones,
superaron el piso de la meta en un 50%, y tal vez superen los U$S 17.000
millones este año. Toda suba de reservas posibilitara una baja del riesgo país,
pero es difícil en momentos que la tasa base que es la tasa de los bonos de
tesorería americano este a la suba.
El
aumento del petróleo genera una expansión en el sector petróleo, con epicentro
en las provincias de Rio Negro y Neuquén. Sin embargo, esto impacta en el
precio interno del combustible, lo que genera un aumento de los costos y quita
de rentabilidad en el resto de los sectores de la economía. Esto destruye a la
teoría económica que dice que hay inflación cuando aumentan los costos, y
ratifica el concepto que la inflación es un fenómeno monetario. Como no se
modifica la cantidad de moneda, la suba de una materia prima internacional no
genera un aumento de precios, lo que produce es una merma de rentabilidad. En
esto se perjudican sectores ligados al campo, industria, comercio, construcción
entre otros, el epicentro geográfico es todo el país menos las provincias
petroleras. En Argentina el costo de los fletes es muy elevado, dado las
grandes distancias geográficas.
El mix
de suba de petróleo y aumento de tasas en el mundo, genero una retracción
económica, que impacta en los niveles de inversión. Mientras sigamos en el
mundo con un precio del petróleo en torno de los U$S 100 y tasas a 10 años en
Estados Unidos por encima del 5,0% anual, será muy difícil crecer a tasas
superiores al 2,0% anual.
¿Qué
pasa con el dólar y los pesos?
Las
tasas en pesos siguen en niveles muy bajos, una caución en pesos se consigue a
tasas del 20% anual, un bono convencimiento al 30 de noviembre del año 2026
rinde el 1,9% mensual, y tiene una tasa interna de retorno del 25,5% anual. Un
bono en pesos con vencimiento el 30 de junio del año 2027 rinde el 2,0%
mensual, y tiene una TIR (tasa interna de retorno) del 27,6% anual. Un bono que vence el 31 de agosto del año 2028
como el TMG28 que ajusta por tasa Tamar más el 6,9% anual, rinde el 2,7%
mensual y tiene una tasa interna de retorno del 39% anual. Todo lo que vence
post elecciones presidenciales tiene un premio muy elevado.
Algo
parecido sucede con las tasas en dólares, el bono AO27 con vencimiento en
octubre del año 2027 rinde el 3,3% anual, mientras que el bono AO28 que vence
en octubre del año 2028 rinde el 10,3% anual. A nuestro parecer nos encanta el
AO29 que vence en octubre del año 2029 y rinde el 12,1% anual.
El relevamiento
de expectativa de mercado, que es la media de los pronósticos de las
consultoras de mercado que brindan su información el Banco Central, prevén un
dólar a diciembre del año 2026 en $ 1.621, a septiembre del año 2027 en $ 1.925
y diciembre del año 2027 en $ 2.005.
¿Un
bono o una acción?
Cuando
vamos a elegir una acción para comprar, obligadamente vamos a ver cuánto gana
la empresa, cuanto es el flujo de fondos libre de caja que cuenta en su poder, de
modo tal de poder estimar si la empresa podría repartir dividendos, recomprar
acciones propias, o seguirá invirtiendo en la compañía.
Cuando
vemos la estructura de un bono, nos interesa su moneda, como ajusta su cotización
y que paridad tiene para poder determinar su atractivo.
El
bono en pesos TXMD9 es un bono que vence el 14 de diciembre del año 2029, no
paga ninguna renta mensual y todo el pago lo hace al final del período. Este
bono capitaliza la renta mes a mes, teniendo en cuenta tasa de inflación o tasa
Tamar más 3,0% cual fuera mayor. El bono cotiza a una paridad del 77,0%.
Bajo
estas condiciones el bono tiene una tasa de retorno estimada equivalente a tasa
Tamar más 12,0% o Inflación más 17,0% anual.
No veo
muchas empresas que coticen en bolsa en el mercado argentino que tengan una
renta equivalente a inflación más el 17,0% anual. Es una renta muy atractiva. Los
amargos de siempre te dirán que puede venir una devaluación, pero la protección
de que ajuste por tasa Tamar más 3,0% o inflación es una línea de defensa muy
fuerte para esa afirmación.
Como
siempre, nadie es dueño de la verdad, hay que diversificar, pero lo que está
claro es que este bono es un caño.