
16Nov
Me gusta el campo
16/11/2026 - MARIANELA DE EMILIO
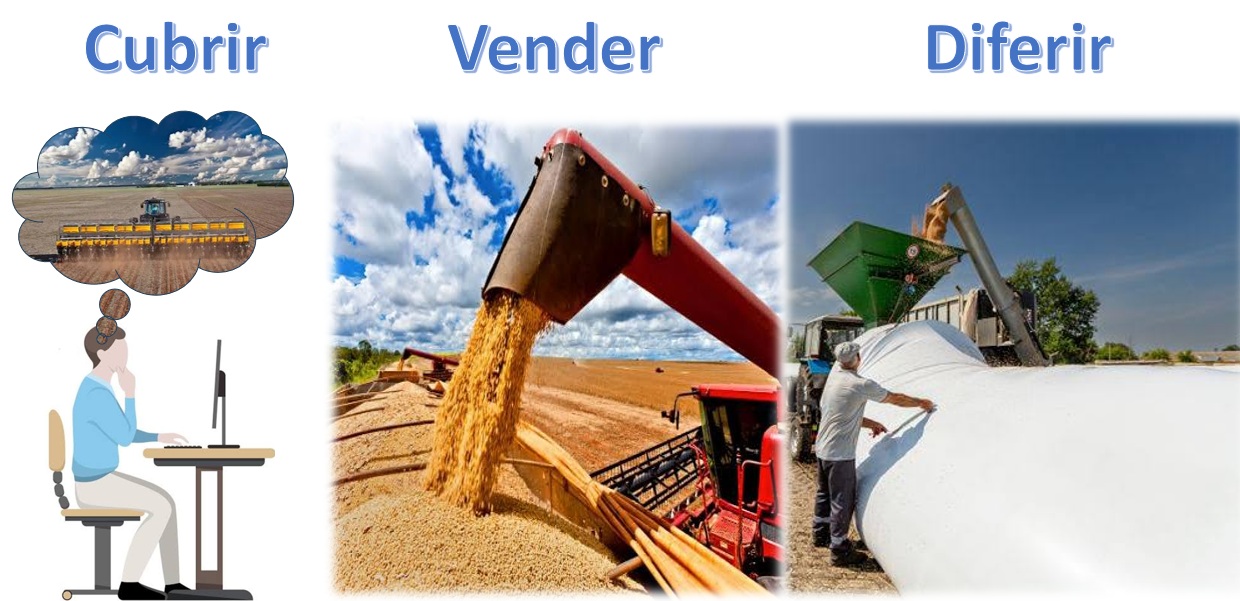
Cubrir, vender, diferir
Los riesgos
productivos y de precio plantean desafíos permanentes al productor agrícola,
que en cada campaña invierte capital en una empresa a cielo abierto. Asegurar
cantidad y valor debe ser un objetivo desde el momento en que se decide sembrar
hasta la venta del último quintal. Así como los rendimientos son el resultado
de combinar tecnología y clima, los precios son el resultado de combinar
tecnología comercial y mercado. Para lograr la sostenibilidad financiera del
negocio, la planificación debe apoyarse en tres decisiones clave a lo largo del
ciclo: cubrir, vender y diferir.
Establecer prioridades
El
camino desde conocer el precio objetivo de la producción agrícola -que dimensiona
el riesgo precio- hasta cubrirlo, pone a la gestión comercial en el centro de
la escena. Para evaluar qué posición tiene cada productor frente a su comercialización,
conviene reflexionar sobre cuál es la pregunta que busca responder con más
frecuencia: ¿Qué precio necesito para ser rentable? O ¿Qué precio ofrecerá el mercado?
Si
la prioridad está puesta en medir costos, planificar inversiones para producir
con eficiencia y calcular el valor necesario para ser rentable, la información
de mercado funcionará como insumo para tomar decisiones. La luz verde para cubrir
o vender se activará cuando las cotizaciones coincidan con el precio objetivo
presupuestado, y se recalcularán coberturas y plazos de entrega cuando estén
por debajo.
Por
el contrario, si lo primero que interesa saber es como viene el mercado, sin mirar
antes los números propios, el foco de atención quedará afuera de la agro
empresa. Esta mirada debilita la gestión comercial, ya que ata las decisiones a
la percepción de oportunidad o a recomendaciones de terceros, en lugar de
responder a las necesidades propias para lograr rentabilidad.
Las
decisiones de cada campaña se traducen en inversiones que deben afrontarse con
capital propio o de terceros. En Argentina, la producción agrícola se financia
en un 70 % con capital de terceros -aproximadamente 30 % proviene de bancos y
40 % de crédito comercial- y solo se autofinancia en un 30 %, según estimaciones
de la Bolsa de Comercio de Rosario[1].
Esto evidencia el alto nivel de compromiso financiero de cada siembra, el que
debe honrarse con el resultado de la cosecha.
La
sostenibilidad financiera de las agro empresas está ligada tanto a los
rendimientos como al precio obtenido. El primero exige inversiones precisas en
insumos y procesos para maximizar la productividad. En cuanto al precio, se
gestiona calculando el precio objetivo de cada campaña, que surge de
proyectar el presupuesto de costos totales sobre el rendimiento promedio de
cada zona, y sumar el margen de ganancia deseado.
Los
precios futuros a cosecha suelen comenzar a cotizar entre 10 y 15 meses antes
de la misma. Esto permite evaluar el mercado mucho antes de sembrar y cotejarlo
con el precio objetivo. En el período entre pre siembra y precosecha, las
cotizaciones fluctúan por factores, de oferta y demanda global, pero también
por eventos geopolíticos -como conflictos bélicos en regiones proveedoras de
insumos (Medio Oriente) o exportadoras de granos (Mar Negro)- que alteran las
cadenas de abastecimiento.
Entre
idas y vueltas del mercado, el tiempo juega a favor antes de la cosecha y ofrece
ventanas para capturar valores cercanos o superiores al precio objetivo. Esto
puede hacerse mediante ventas anticipadas con compromiso de entrega (forwards),
siempre que los precios reflejen las referencias del Mercado a Término local (A3).
También pueden tomarse coberturas sin compromiso de entrega, vendiendo
contratos futuros o comprando opciones PUT en A3.
Si
los futuros nunca alcanzan el precio objetivo, es necesario analizar la
probabilidad de una recuperación frente a la amenaza de mayores bajas a
cosecha, considerando los vencimientos financieros y el costo de
refinanciarlos. En esos escenarios, suele ser preferible tomar coberturas
flexibles a precios ajustados para ponerle piso a las pérdidas.
Asimismo,
los volúmenes comprometidos deben guardar relación con el riesgo productivo de
cada zona. Cubrir por encima del 40 al 60 % de la producción proyectada expone
a la empresa a riesgos de incumplimiento por eventos climáticos que recorten
los rendimientos; en cambio, no cubrir nada deja la cosecha expuesta a bajas
estacionales.
El caso del
trigo: campañas 2025/26 y 2026/27
Para
observar estas decisiones en la práctica, desde pre siembra hasta postcosecha, se
grafican los volúmenes de la cosecha 2025/2026 y los proyectados de la 2026/2027
sin precio, así como la evolución de las cotizaciones futuras antes de
diciembre y del disponible después de ese mes. Los volúmenes preciados corresponden
a ventas anticipadas con precio, con compromiso de entrega de mercadería, a
través de contratos forwards.
En
presiembra (entre abril y mediados de mayo), las ventas anticipadas (forwards)
para la campaña 2025/26 fueron mínimas, con apenas 38.000 toneladas, a un
precio futuro diciembre promedio de U$S 204/TN. En contraste,
para la campaña 2026/27 se aseguraron 1,3 millones de toneladas en el mismo
período, impulsadas por un futuro diciembre promedio de U$S 226/TN.
Ya en el tramo entre siembra y cosecha (mediados de mayo a principios de noviembre), los futuros promediaron U$S 194/TN en 2025 (con 3,6 millones de toneladas vendidas forwards) y U$S 221/TN en 2026 (con 3,1 millones de toneladas). A pesar de las oportunidades de precio de la última campaña, ambos ciclos llegan a la cosecha con una proporción muy alta de trigo sin precio: 87 % en la 2025/26 y 81 % en la 2026/27.

Fuente: Elaboración propia en base a datos de A3 y SAGPyA.
Vender
Dado que hay eventos que pueden mover los precios al
alza, aún en plena cosecha, la estrategia más eficiente es diversificar el
riesgo en proporciones: llegar a cosecha con un porcentaje de mercadería con
precio cerrado, otro con coberturas flexibles (como opciones PUT) y un
remanente abierto a posibles mejoras. Vender bajo esta lógica acerca el precio
promedio final al objetivo presupuestado y evita malvender grandes volúmenes
por apremios financieros.
Volviendo al ejemplo del trigo, en la campaña 25/26,
puede verse que en postcosecha se han liquidado hasta ahora 20,5 millones de
toneladas, y el precio promedio logrado por todas las ventas, desde pre siembra
hasta postcosecha, resulta en U$S 189/TN, muy golpeado por las
ventas realizadas entre mediados de noviembre y marzo, casi 11 millones de
toneladas, a precios entre U$S 165 y 185/TN, y la
mitad de ese volumen fue liquidado en diciembre, muy superior a las coberturas de
ventas con futuros diciembre 2025, lo que permite asumir que las bajas fueron
absorbidas por los productores.
Para la actual 26/27, si bien
el volumen de trigo sin precio sigue siendo alto, más del 80 %, el volumen de
contratos futuros permite deducir que las bajas de precios no serán totalmente
absorbidas por las liquidaciones a cosecha.
Diferir
Una vez levantada la cosecha y cumplidos los compromisos financieros inmediatos, el productor enfrenta la decisión de vender el saldo disponible o diferir su comercialización. Postergar ventas mediante el almacenamiento en origen (silo bolsa o acopio) solo es rentable si el mercado ofrece un "pase" (diferencia positiva entre el precio futuro y el disponible) que supere los costos logísticos de acondicionamiento, guarda y el costo financiero de inmovilizar el capital. En esta etapa, los mercados de futuros permiten capturar esos pases con certeza y evitar que el almacenamiento se convierta en una apuesta especulativa.

Fuente: Elaboración propia en base a datos de A3.
El gráfico muestra los precios futuros para el trigo que se está cosechando. Tanto el disponible como el futuro diciembre 2026 ya cotizan en torno a U$S 200/TN. Con marzo 2027 a U$S 214/TN, hay motivo para diferir todo el volumen posible, y cubrir precio para una proporción de lo que planifica liquidarse entre marzo y julio 2027.
Conclusiones
La planificación comercial no busca adivinar cuál será el precio máximo del mercado, sino asegurar la rentabilidad y la sostenibilidad financiera de la empresa agrícola. Partir de los números propios para definir un precio objetivo permite utilizar herramientas como los forwards, futuros y opciones con criterio empresarial. Combinar estrategias para cubrir antes de la trilla, vender de forma escalonada en cosecha y diferir solo cuando los números lo justifican, transforma la comercialización en un verdadero escudo frente a la volatilidad.