
16Nov
Informes de Salvador Di Stefano
16/11/2026 - Salvador Di Stefano
Los bonos en dólares más atractivos que los de pesos.
Tendremos
un escenario muy desafiante en el mes de diciembre, liquidez y tipo de cambio
van a dominar la atención. Inflación en dólares y suba de tasas en el mundo.
Hay problemas en la economía que inciden en el
día a día de nuestro país, que enunciaremos a continuación.
. -
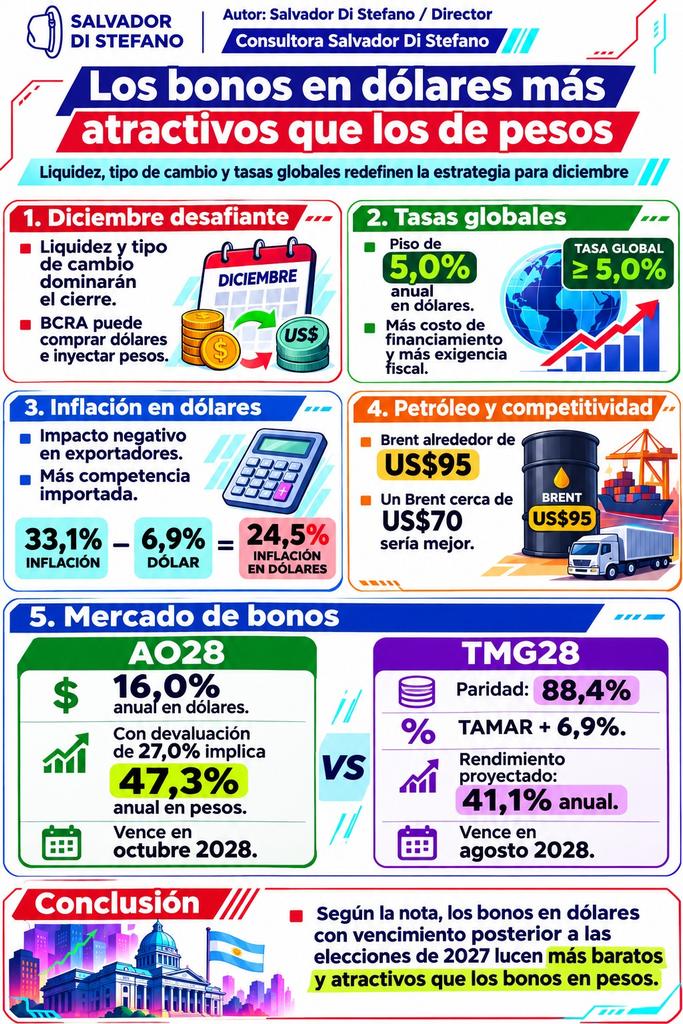
Las tasas en el mundo arbitraron a la suba, y se ubican en un piso del 5,0%
anual en dólares, cualquier colocación de deuda que realice argentina a futuro,
la tasa de retorno de los bonos será de dos dígitos, por ende, las erogaciones
de intereses obligaran a que la administración pública, tenga que subir
ingresos o bajar gastos, para mantener la regla fundamental de este plan
económico que es el superávit fiscal.
. - La
inflación viaja a un ritmo superior del 2,0% mensual medida en los últimos 12
meses, esto se da de patadas con la devaluación del peso que viaja a un ritmo
inferior al 1,0% mensual. Esto nos da como resultado una inflación en dólares
del 24,5% anual, resultante de una inflación que en los últimos 12 meses fue
del 33,1% anual, y una evolución del tipo de cambio del 6,9% anual. Esto
implica que los exportadores tendrán menos margen de rentabilidad, ya que sus
ingresos son en dólares, y sus costos en pesos. Los productos del mercado
interno deberán competir más con los importados.
. -
Los problemas derivados de la guerra entre Estados Unidos e Irán no tienen
miras de resolverse en lo inmediato. El petróleo Brent bajo a la zona de los U$S
95 el barril, con este valor no tenemos en el escenario inmediato una baja de
los combustibles locales, esto afecta a la competitividad de las empresas,
cuanto más lejos de puerto, más elevado será el flete, y menor la rentabilidad,
si la hubiera. Sería un alivio un petróleo a U$S 70 el barril.
. - La
actividad económica en el año 2026 apunta a mejorar menos del 1,0% anual, esto
implica que no hay margen para una gran suba en la recaudación tributaria, como
los gastos son inflexibles a la baja, y la regla es tener superávit fiscal, la
baja de impuestos se ve lejana en el horizonte. Si a esto le sumamos la suba de
tasas en el mundo, los esfuerzos fiscales que tenemos por delante, son mayores
a los pensado hace 6 meses atrás.
Todo
lo relatado implica que vamos a un escenario en donde se resetearon los
problemas del mercado, y las empresas deberán reacomodarse a un nuevo
escenario, que a priori luce más hostil. Los desafíos que tenemos por delante
son pagar la renta de los bonos sobrarnos en noviembre del año 2026 que
incluyen el AN29, AO27, AO28 y AO29, estos tres últimos se pagan mensualmente,
y en enero llega el vencimiento de amortización y deuda del AL29 y AL30, más el
pago de renta de los bonos AL y GD para los años 2035, 2038, 2041 y 2046. Este
dinero seguramente se conseguirá a través de diversas fuentes de
financiamiento, pero tendrá especial protagonismo las compras que realice el
Banco Central en el mercado, con lo cual deberíamos ver un dólar más demandado
en la última parte del año. A esto hay que sumarle, que en diciembre aumenta la
demanda estacional de pesos, y el Banco Central se debe preparar para asistir
al mercado y morigerar la volatilidad en la tasa de interés.
Es
probable que, en diciembre, bajo estas circunstancias el Banco Central realice
grandes compras de dólares, e inyecte pesos en el mercado, sin embargo, hay que
tener presente que en enero y febrero deberá reabsorber el excedente de pesos
emitidos, ya que son meses en donde cae estacionalmente la demanda de dinero.
En él
mientras tanto, los bancos no cuentan con un sendero de tasas claras por
delante, como hemos visto en la primera quincena de noviembre, las tasas
alcanzaron ribetes muy elevados, lo que deja en claro que no hay un corredor de
tasas que le asegure a los bancos un costo del dinero para otorgar financiamiento
a las empresas. Esto hace que el costo de dinero para financiarse en el mercado
local sea elevado, y en muchos casos supere la rentabilidad esperada de los
emprendedores, obligándolos a capitalizar las empresas, o bien buscar socios
para escalar el negocio.
El
mayor problema en este contexto, es que muchas empresas no se han adaptado al
nuevo escenario vigente, en donde al gobierno no le sobra nada para cumplir con
sus objetivos, y al sector privado le falta bastante para conseguir los suyos.
Conclusiones
. -
Hay que prepararse para un mes de diciembre en donde aumentará la demanda de
pesos, y allí vamos a ver cómo reacciona el Banco Central con su política de compra
de divisas, y como esto impacta en el precio del dólar.
. - La
suba de tasas en los bancos centrales, ya está descontada en las tasas de
retorno de los países desarrollados, no nos preocupa una eventual suba de tasas
cortas, si nos ocupa que sucederá con la deuda emergente, si ya tiene
descontado la suba, o bien tenemos que esperar más volatilidad.
. - En
el mercado tenemos bonos en dólar como el AO28 que rinde el 16,0% anual, el
relevamiento de expectativa de mercado espera a 12 meses una devaluación del
27,0% anual, quiere decir que este bono en pesos rinde el 47,3% anual. Este
bono vence en octubre del año 2028.
. - El
bono en pesos TMG28 que cotiza a una paridad del 88,4%, y paga una tasa Tamar +
6,9% anual, hoy proyecta un rendimiento del 41,1% anual. Este bono vence en
agosto del año 2028, dos meses antes del AO28.
. - Resulta paradójico, que los bonos en dólares medidos en pesos, proyecten una utilidad superior a los bonos en pesos que vencen en fecha similar. Desde nuestro punto de vista, lo más barato que tiene el mercado son las series de bonos en dólares que vencen post elecciones 2027. Dado el programa financiero que tiene armado el gobierno para el año 2027, no vemos posibilidades de caer en cesación de pagos. Si bien el año 2028 va a requerir un gran esfuerzo financiero por los altos vencimientos que van a operar en esa fecha, no es menos cierto que Argentina tendrá en el año 2028 muchas más exportaciones, que, en el año 2026, y por ende flujo de dólares para enfrentar sin problemas dichos vencimientos, sea quien sea, el próximo presidente. Aunque no lo crean, después de una elección presidencial, la vida continua.
Esta nota fue publicada en IProfesional.