
02Nov
Me gusta el campo
02/11/2026 - MARIANELA DE EMILIO
El desarrollo del Mercado a Término
Argentina fue el pionero del hemisferio sur en el
desarrollo del mercado de futuros, para cubrir riesgo precio de la producción
agrícola. Los vaivenes del país afectaron su evolución, hasta retomar las
últimas décadas un camino de crecimiento sostenido. Veamos lo que esto
representa para la comercialización de granos en un momento de tanta
incertidumbre.
Mercado a término y producción
nacional de granos
El Mercado a Término de Buenos Aires,
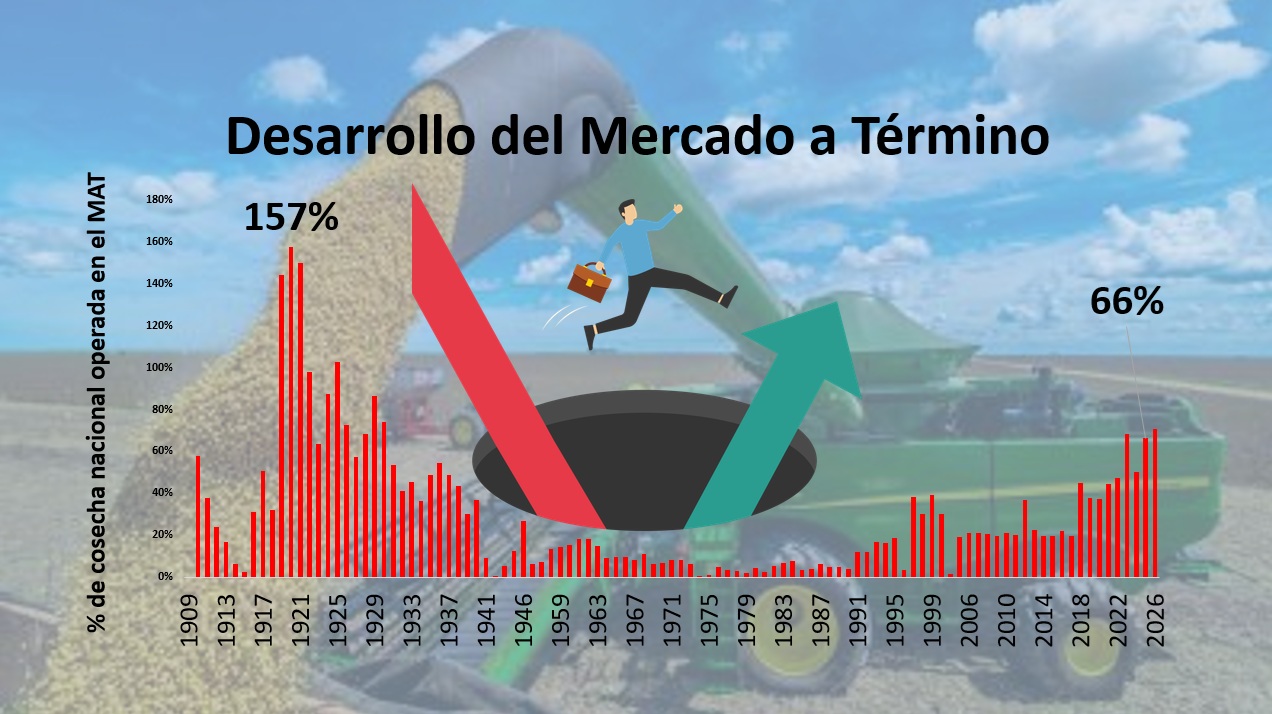
MATBA, fundado en 1907, concentró en las primeras décadas del siglo XX
volúmenes de operaciones futuras que llegaron a representar hasta 157 % de la
producción nacional, época en que Argentina cosechaba apenas más de 15 millones
de toneladas. En el gráfico puede observarse la evolución de la producción
nacional de granos y de los volúmenes operados en el MAT en millones de
toneladas, así como la proporción de ese volumen respecto de la producción
nacional.

Fuente: Elaboración propia
en base a datos de A3 y SAGPyA.
Fue durante las últimas
dos décadas cuando se observó un crecimiento sostenido de volúmenes de futuros
y opciones operadas en el MATBA, que desde 2018 se fusionó con el mercado a
término de Rosario, Rofex, pasando a ser MATBA-ROFEX, y con la reciente
incorporación del MAE en 2025, nació el ecosistema 'A3 Mercados', unificando
las plataformas de negociación.
Este crecimiento del
mercado a término acompañó al de la producción nacional, y sumó además mayor
proporción respecto de las toneladas cosechadas cada año, pasando de
representar entre 20 y 30 % de la cosecha nacional desde 1990, hasta un máximo
de 66 % en 2025. Esta proporción ya ha sido superada antes de terminar este año,
ya que hasta fin de octubre 2026 acumula un volumen de operaciones de futuro y
opciones de aproximadamente 70 % de la cosecha.
La apertura de
mercados en general y el fuerte rol exportador de los granos en particular,
hace que los precios locales sean fuertemente influenciados por los
internacionales, cuya volatilidad refleja no solo variaciones de oferta y
demanda mundial sino además coyunturas geopolíticas. Es en esta realidad que la
gestión del riesgo precio toma cada vez más relevancia en la empresa agrícola.
Por ser uno de los cultivos más nuevos de Argentina, los primeros lotes
fueron sembrados en la década del 70, es el grano con mayor superficie de
siembra local, y se ha transformado en la fuente ingresos más significativos de
las empresas agrícolas. Además, la cadena de la soja es la principal generadora
de dólares por exportaciones del agro. Tiene sentido entonces la evolución del
volumen de contratos de futuros y opciones que se observa en el mercado a
término, que superó en 2025 el volumen de soja cosechada en el país. En 2023,
año de sequía en Argentina que llevó la cosecha de soja a la mitad, tuvo un
nivel de operaciones que alcanzó 121 % de esa producción.

Fuente: Elaboración propia en base a datos de A3 y SAGPyA.
Trigo
y maíz
En cuanto a la evolución productiva y de toneladas operadas en el mercado
a término de trigo y maíz, se observa también un crecimiento, pero un sostén de
brecha entre lo producido y operado, que no supera el 60 % de las toneladas
cosechadas.

Fuente: Elaboración propia en base a datos de A3 y SAGPyA.
El líder del mercado
a término
El gráfico muestra como cambió la participación de los tres granos
principales según la evolución de las toneladas operadas en función de las
producidas en el país. Mientras en la década del 90, cuando se operaba un
volumen entre 10 y 40 % de la cosecha nacional, era el volumen de contratos futuros
de trigo el que tenía mayor peso respecto a la cosecha, desde 2011 en adelante,
fusión de mercados mediante, es soja el grano que genera la mayor proporción de
operaciones en función de su producción. Al mismo tiempo son todos los granos
los que avanzaron en volumen de operaciones aportando mayor liquidez al este
mercado.

Fuente: Elaboración propia en base a datos de A3 y SAGPyA.
Conclusiones
Los tres granos han atravesado períodos de gran volatilidad, que no siempre encontraron un mercado desarrollado que permitiera poner piso de precios limitando el riesgo de bajas. En los últimos años, el mercado de futuros local se consolidó, volviéndose más transparente, seguro y robusto, donde la búsqueda activa de quienes toman decisiones encontró la confianza, para desarrollar la gestión comercial de sus empresas. El desarrollo del mercado a término permite que las empresas agropecuarias encuentren tranquera afuera las herramientas comerciales que aportan a la continuidad de la producción tranquera adentro.
Marianela De Emilio
Ing.
Agr. Msc. Agro negocios
deemilio.marianela@inta.gob.ar
INTA CIEP