
02Oct
Me gusta el campo
02/10/2026 - MARIANELA DE EMILIO
Soja, China y precios
Comprender la dinámica de los
actores clave del mercado global de soja y descifrar la coyuntura actual son
pasos indispensables para fortalecer el criterio de gestión al momento de
planificar la estrategia comercial de la empresa agrícola.
Concentración y
vulnerabilidad del comercio internacional de soja
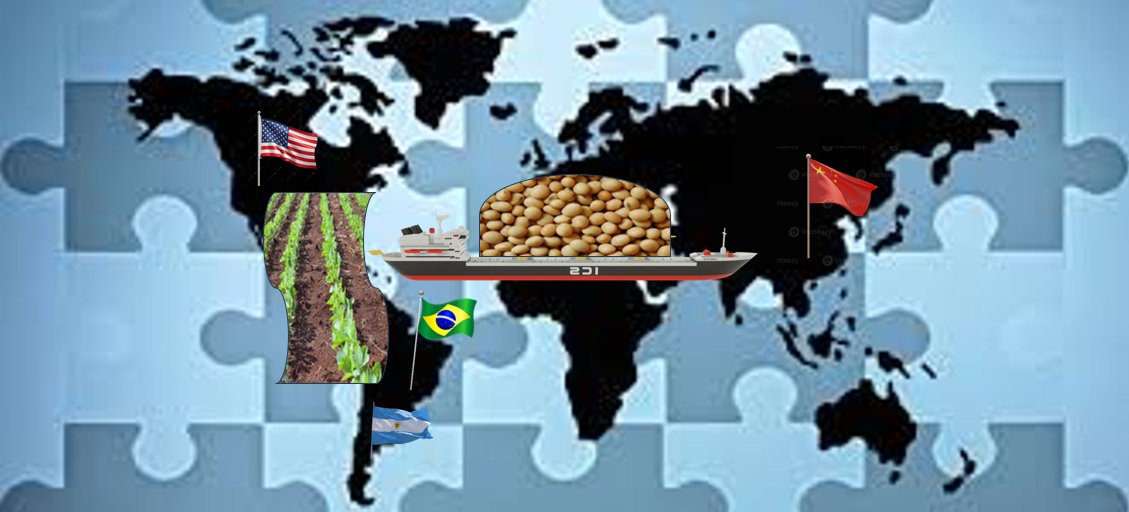
El mercado global de soja presenta una marcada polarización
tanto en la oferta como en la demanda. Más del 80 % de la producción mundial se
concentra en el continente americano, con Estados Unidos, Brasil y Argentina
como los principales responsables del suministro. Esta fuerte concentración
geográfica expone al mercado a una alta vulnerabilidad ante contingencias
climáticas o políticas en cualquiera de estos tres orígenes.
Por el lado de la demanda, la dependencia del comercio internacional es estructural: en la última década, el 44 % del volumen producido globalmente se destinó a la exportación. Dentro de este esquema, China absorbe el 60 % de las importaciones mundiales, consolidando un escenario de mercado altamente atomizado en la compra.

Fuente: Elaboración propia en base a datos de USDA-WASDE.
Es fundamental
diferenciar el perfil exportador de la región:
• Argentina:
Industrializa su producción y exporta principalmente valor agregado (harina y
aceite). El poroto de soja sin procesar representa apenas el 10-15 % de la
producción nacional.
• Brasil: Prioriza
la exportación de materia prima en estado bruto, comprometiendo más del 60 % de
su producción nacional.
Debido a esta matriz brasileña, los actuales pronósticos de sequía en el norte de ese país para la campaña 26/27 operan como un potente factor alcista para los precios internacionales.
Precios de exportación y aranceles de importación
El precio FOB (valor de la mercadería puesta sobre el buque)
varía entre los países exportadores en función de variables estructurales y
coyunturales: costos productivos y logísticos, políticas impositivas locales
(como las retenciones en Argentina), tipos de cambio y ventanas de cosecha.
En el gráfico se observa la evolución del precio FOB desde puertos de Argentina, Brasil y Estados Unidos para los últimos doce meses. Debido a la baja participación de Argentina en el comercio de poroto sin procesar, la brecha de precios más relevante para el análisis se enfoca entre Estados Unidos y Brasil.

Fuente: Elaboración propia en base a datos de
SAGyP y Consejo Internacional de Granos (IGC).
Entre diciembre de 2025 y agosto de 2026, China priorizó el
origen sudamericano debido a que el grano estadounidense cotizó con un
sobreprecio de entre U$S 20 y 60 por tonelada. Si bien desde septiembre de 2026
los precios FOB de Estados Unidos se volvieron más competitivos, las compras de
China se han limitado estrictamente a cuotas especiales gestionadas por
empresas estatales de ese país.
Esta restricción responde al arancel del 10 % que el gobierno chino impuso a la soja estadounidense en marzo de 2025, en represalia a la política comercial del país del norte. A pesar de la reunión cumbre entre China y USA del pasado 24 de septiembre de 2026, China mantuvo firme este gravamen para el complejo sojero, aplicándolo a todo importador privado que opere fuera del contingente de cuotas estatales.
El costo real del arancel a soja estadounidense de China
Para dimensionar la pérdida de competitividad de Estados
Unidos, se debe analizar el precio CIF (valor de la mercadería puesta en puerto
de destino)
·
Precio FOB de Estados Unidos ≈ U$S 520/TN
·
Seguro y Flete Marítimo ≈ U$S 57/TN
·
Precio CIF Base ≈ U$S 577/TN
Aplicando el arancel del 10 %, el recargo impositivo
asciende a casi U$S 58/TN. En consecuencia, aun cuando los
precios FOB de exportación se igualaran a nivel global, Estados Unidos queda
penalizado con un sobreprecio superior a los U$S 50/TN en el
destino final. Esta brecha es imposible de neutralizar mediante reducciones
comerciales ordinarias en el puerto de origen.
La negativa de China a remover este arancel descansa sobre
dos certezas estratégicas: La proyección de una oferta abundante de soja
26/27 proveniente de Brasil y la reserva de las "cuotas libres de
arancel" como una herramienta de presión política y un mecanismo de
auxilio comercial en caso de que Brasil sufra mermas productivas severas.
Conclusiones
y estrategias para el productor
La coyuntura muestra un mercado en franca tensión,
caracterizado por una marcada volatilidad. Por un lado, operan fuerzas alcistas
ligadas al riesgo climático en Sudamérica para el ciclo 26/27; por el otro, se
identifican presiones bajistas derivadas de las fricciones geopolíticas y
comerciales de la demanda china.
Bajo este modelo de alta concentración sectorial, el rumbo
de los precios será sumamente sensible a las realidades climáticas:
• Si el clima acompaña: Al confirmarse un volumen de cosecha
global suficiente para la campaña 26/27, la prima de riesgo desaparecerá y los
precios tenderán a corregir a la baja de manera acelerada.
• Si el clima falla: Recortes productivos severos en Brasil obligarán a la demanda a buscar el grano estadounidense, abriendo espacio a nuevas escaladas de precios.
Recomendación defensiva: La incertidumbre actual ofrece oportunidades de captura de valor que el productor debe capitalizar mediante decisiones comerciales activas, no especulando pasivamente con el precio máximo. Es momento de estructurar coberturas comerciales flexibles —combinando ventas anticipadas (forwards) con herramientas de mercados de futuros y opciones (Put y Call)— utilizando como norte los costos reales de producción y las metas de rentabilidad presupuestadas por la empresa agropecuaria.
Marianela De Emilio
Ing.
Agr. Msc. Agro negocios
deemilio.marianela@inta.gob.ar
INTA CIEP