
03Set
Me gusta el campo
03/09/2026 - MARIANELA DE EMILIO
La resiliencia del mercado de trigo
El trigo es uno de
los cereales más importantes para la alimentación humana. Cada año se exporta
aproximadamente un cuarto de la producción mundial hacia países que no pueden
autoabastecerse total o parcialmente. Existe una gran cantidad de paises exportadores
de trigo, lo que convierte a este en el mercado de granos más atomizado. Sin
embargo, muchos de estos países atraviesan graves problemas geopolíticos y
climáticos para la campaña 2026/2027. Ante este escenario, cabe preguntarse:
¿cuán resiliente es el mercado de trigo frente a shocks que afectan la oferta?
Exportadores
de trigo bajo incertidumbre
Entre Rusia, Ucrania y países de la Unión Europea exportan más del 40 % del trigo comercializado en el mundo. Para la presente campaña 2026/27, la proyección de exportaciones de este grupo de países alcanza 91 millones de toneladas.

Fuente: Elaboración propia en base a datos del USDA.
El conflicto en la zona del Mar Negro, con
ataques a buques graneleros y zonas portuarias de Rusia y Ucrania, está
complicando el escenario exportador de estos dos grandes proveedores mundiales
de trigo. Por otro lado, la Unión Europea ha sufrido fuertes olas de calor durante
la última etapa de formación del cultivo, mientras que Estados Unidos viene
recortando su proyección de cosecha debido a problemas climáticos. Todo ello
podría afectar el volumen de trigo disponible en la campaña 2026/27.
La amenaza para este año es que una proporción del trigo proveniente de estos orígenes no pueda ser exportado, sea por problemas de abastecimiento y logística asociado al conflicto bélico en la zona del Mar Negro, o por recortes de cosecha en la Unión Europea y/o Estados Unidos.
Cuestión de stock
Ante esta situación es importante conocer
la proyección de stocks finales para la campaña 2026/27, tanto de los principales
exportadores como de posibles orígenes alternativos, dado que una eventual
reducción de la oferta de los países en riesgo podría trasladar la demanda
internacional hacia otros proveedores y reducir sus stocks.
El stock final mundial de trigo 26/27 se proyecta en 273 millones de toneladas. La mayor proporción de este volumen se encuentra en países consumidores e importadores, mientras que el stock en los países exportadores sería inferior a 62 millones de toneladas. De este último volumen, solo 29 millones de toneladas se encuentran en países con bajo riesgo de recorte de exportaciones, como Canadá, Argentina, Australia y Estados Unidos, que ya tiene incorporados en sus proyecciones los recortes productivos. Este volumen representa apenas 11 % del stock final mundial.

Fuente: Elaboración propia en base a datos
del USDA.
Para dimensionar el riesgo, puede señalarse
que los países de los que se proyectan exportaciones por 91 millones de
toneladas podrían sufrir recortes de magnitud aún incierta, mientras que el stock
final de los orígenes alternativos asciende a solo 29 millones de toneladas,
equivalente a apenas 32 % del volumen exportado por Rusia, Ucrania y la Unión
Europea. Esto muestra que existen limitaciones globales para redistribuir la
demanda internacional de trigo.
Destinos
y costos de logística
Los principales destinos del trigo
exportado por Rusia, Ucrania y la Unión Europea son países del norte de África,
Nigeria, Medio Oriente, sudeste de Asia, Bangladesh y China, que concentran aproximadamente
48 % de las importaciones mundiales de trigo. El volumen total de compras
proyectado para estos destinos en la campaña 26/27 es de aproximadamente 100
millones de toneladas, aunque no todo proviene actualmente de las zonas consideradas
de riesgo.
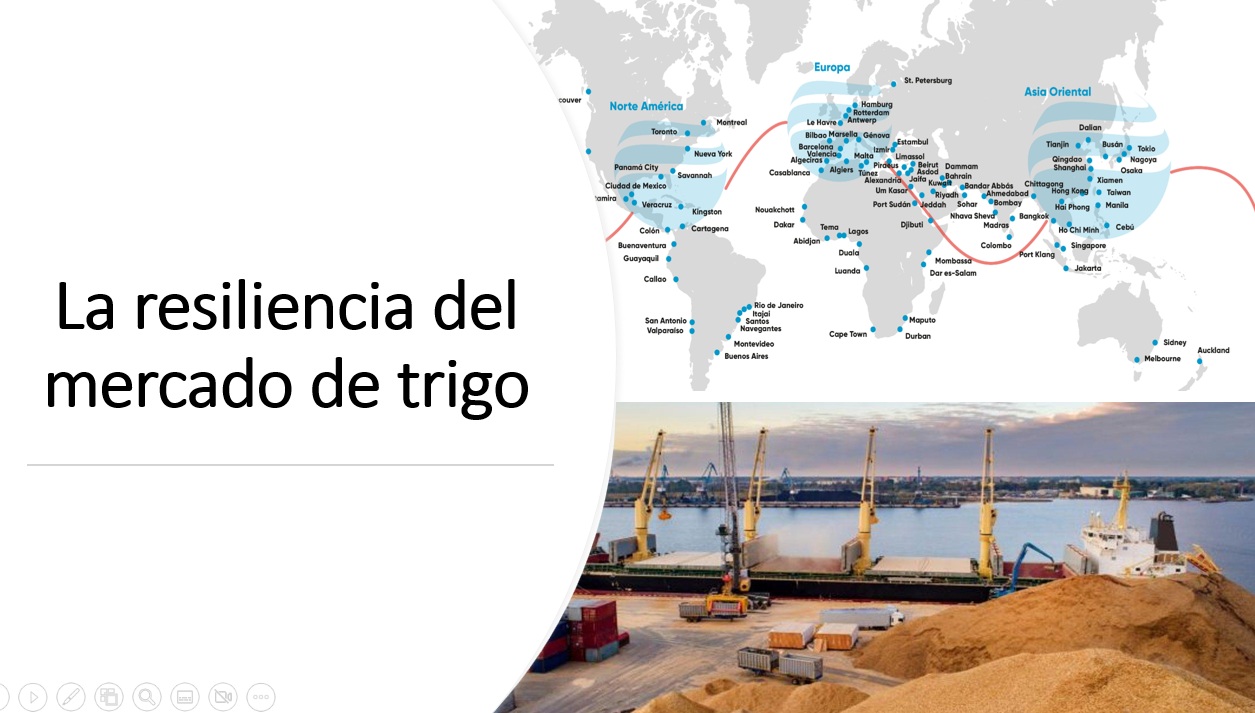
En el planisferio puede observarse la cercanía de estos grandes importadores de trigo respecto de los grandes exportadores de Europa y del Mar Negro. En condiciones normales, esta proximidad se traduce en menores costos de transporte marítimo. Un ejemplo es el costo de flete marítimo desde Rusia a Arabia Saudita, de U$S 24/TN, comparado con orígenes como Argentina o Estados Unidos, que resulta entre 80% y 100 % más caro. Otro caso es el flete desde Ucrania a Turquía de U$S 12/TN, más de 160 % inferior a U$S 31,5/TN desde Argentina.

Fuente: Elaboración propia en base a datos
del USDA.
La facilidad de salida de granos hacia mar
abierto desde países como Australia, Argentina, Estados Unidos y Canadá, ofrece
competitividad logística hacia muchos destinos alejados en kilómetros, pero accesibles
por vía marítima. Un ejemplo son los costos de flete desde Canadá a Indonesia,
desde Estados Unidos a Vietnam o desde Argentina a España, que resultan inferiores
a los de embarques provenientes del Mar Negro. Estos últimos deben atravesar estrechos
que encarecen el transporte y, en los últimos meses, se han visto además
afectados por mayores primas de riesgo marítimo ante posibles ataques.
Conclusiones: Desde el punto de vista logístico, puede decirse que el mercado
exportador de trigo presenta cierta resiliencia a partir de la existencia de
orígenes alternativos, aunque en algunos casos esto implique afrontar mayores
costos de fletes marítimos. Sin embargo, la disponibilidad de trigo en los
países exportadores que podrían suplir potenciales recortes de volumen desde orígenes
en conflicto, zona de Mar Negro, o con fallas de cosecha, Unión Europea, muestra
un acotado margen de maniobra por el bajo volumen de stocks disponible.
Puede decirse que el mercado de trigo, a
pesar de ser el más atomizado de los principales mercados de granos, presenta
una resiliencia limitada ante un cambio en el esquema de exportaciones. Esta vulnerabilidad
se está reflejando en los precios, en la medida en que el contexto global continúa
mostrando amenazas para proveedores e importadores de trigo.
Los precios del trigo en el mercado local toman las subas internacionales, con excelentes valores tanto para el saldo de trigo viejo como para la futura cosecha 26/27. Dada la incertidumbre de este mercado, resulta importante ajustar la planificación comercial, anticipando ventas con pisos de precios atractivos para una proporción de la 26/27, y mantener abierta la posibilidad de capturar eventuales subas con el resto de la cosecha.
Dejar toda la producción sin precio implica asumir el riesgo de que los conflictos se resuelvan y/o que aparezca un volumen de trigo superior al proyectado, escenario que podría generar una corrección significativa de los precios actualmente ofrecidos en el mercado.
Marianela De Emilio
Ing. Agr. Msc. Agro negocios
INTA CIEP